Ai ajuns în punctul în care nu mai merge cu mașini vechi și improvizații, ai nevoie de flotă și ofertele de leasing apar una după alta. Rata lunară pare decentă, dar nu știi cum să compari corect leasing financiar sau operațional. Îți propunem un mod simplu, pe cifre, de a pune ofertele una lângă alta.
Ce înseamnă, de fapt, cele două tipuri de leasing
În practică, diferența de bază este cine își asumă mașina pe termen lung și ce se întâmplă la finalul contractului.
La leasingul financiar, mașina este, în majoritatea cazurilor, tratată ca un bun al firmei tale. O folosești, o amortizezi în contabilitate, la final, de regulă o cumperi plătind valoarea reziduală. După aceea decizi dacă o mai ții sau o vinzi.
La leasingul operațional, firma de leasing rămâne proprietar. Tu plătești o chirie lunară pentru dreptul de utilizare, de obicei cu un pachet de servicii inclus: revizii, asigurări, anvelope, mașină de înlocuire. La final predai mașina, eventual cu opțiune de prelungire sau înlocuire.
Un detaliu care contează: la leasingul operațional, riscul de scădere a valorii mașinii este, în mare parte, la finanțator. La leasingul financiar, dacă peste 5 ani nu mai iei mare lucru pe mașină, pierderea e la tine. Mulți antreprenori își dau seama de asta abia când încep să vândă primele mașini ieșite din flotă.
De aici pleacă toată discuția de costuri: nu doar cât plătești pe lună, ci și ce primești în pachet și cine rămâne cu „grija” mașinii pe termen lung.
Cum compari costurile la leasing financiar sau operațional
Pe hârtie, toate ofertele arată bine. În practică, comparația devine clară abia când aduci totul la același numitor: costul total pe toată durata contractului, pe o mașină sau pe flotă.
Primul pas este să ceri ofertele în formate cât mai apropiate: aceeași valoare a mașinii, aceeași perioadă (de exemplu, 4 ani), același rulaj anual estimat. Altfel, vei compara mere cu pere.
Apoi, pentru fiecare ofertă notezi:
- avansul plătit la început și comisioanele de dosar
- ratele lunare, fără TVA, pe toată durata contractului
- valoarea reziduală, dacă există, și condițiile de cumpărare
- ce servicii sunt incluse (revizii, anvelope, asigurări, taxe) și ce nu
- penalizările pentru kilometri în plus sau daune la predare
La leasingul financiar, de obicei ai un avans mai mare, rate ceva mai mici și costuri separate pentru service, asigurări și anvelope. La leasingul operațional, rata lunară pare mai mare, dar include o parte bună din cheltuielile de exploatare.
Un truc pe care îl folosesc multe firme: calculează un cost lunar total estimat pentru fiecare variantă (rate + servicii + taxe + combustibil, acolo unde e cazul) și împarte-l la numărul mediu de kilometri pe lună. Așa vezi cât te costă, de fapt, un kilometru parcurs cu fiecare tip de contract.
Abia în acest punct poți spune că ai o comparație reală, nu doar o diferență de 20 de euro la rata lunară.
Ce se schimbă în buget, contabilitate și cash-flow
Două oferte cu același cost total pot arăta foarte diferit în bugetul lună de lună. Iar aici multe firme mici se împiedică.
La leasingul financiar, impactul mare este la început: avans consistent, eventual alte taxe inițiale. Pentru o firmă care abia crește, acești bani blocați se simt. Ulterior, ratele sunt mai mici, dar vei avea plăți variabile la service, anvelope, reparații neacoperite de garanție.
În leasingul operațional, cash-flow-ul este mai previzibil: de regulă nu ai avans sau este mic, iar rata lunară include serviciile. Poți bugeta flota ca pe un abonament. În schimb, nu apare acel moment în care „răsufli ușurat” după ce ai terminat de plătit, pentru că mașina nu devine automat a ta.
Contabil, tratamentul diferă și poate influența indicatorii firmei, mai ales dacă ai deja credite. Uneori, structura ratelor și modul în care apar în bilanț contează la discuțiile cu banca sau cu investitorii. Aici e bine să implici contabilul înainte să semnezi, nu după.
Un antreprenor cu care am vorbit recent povestea cum a ales varianta cu rată lunară mai mică, dar cu avans ridicat, și a rămas apoi fără spațiu de manevră la salarii și stocuri. Pe cifre totale, oferta era bună, dar firma nu și-a permis vârful de plată din prima lună.
Când are sens leasingul operațional pentru flotă
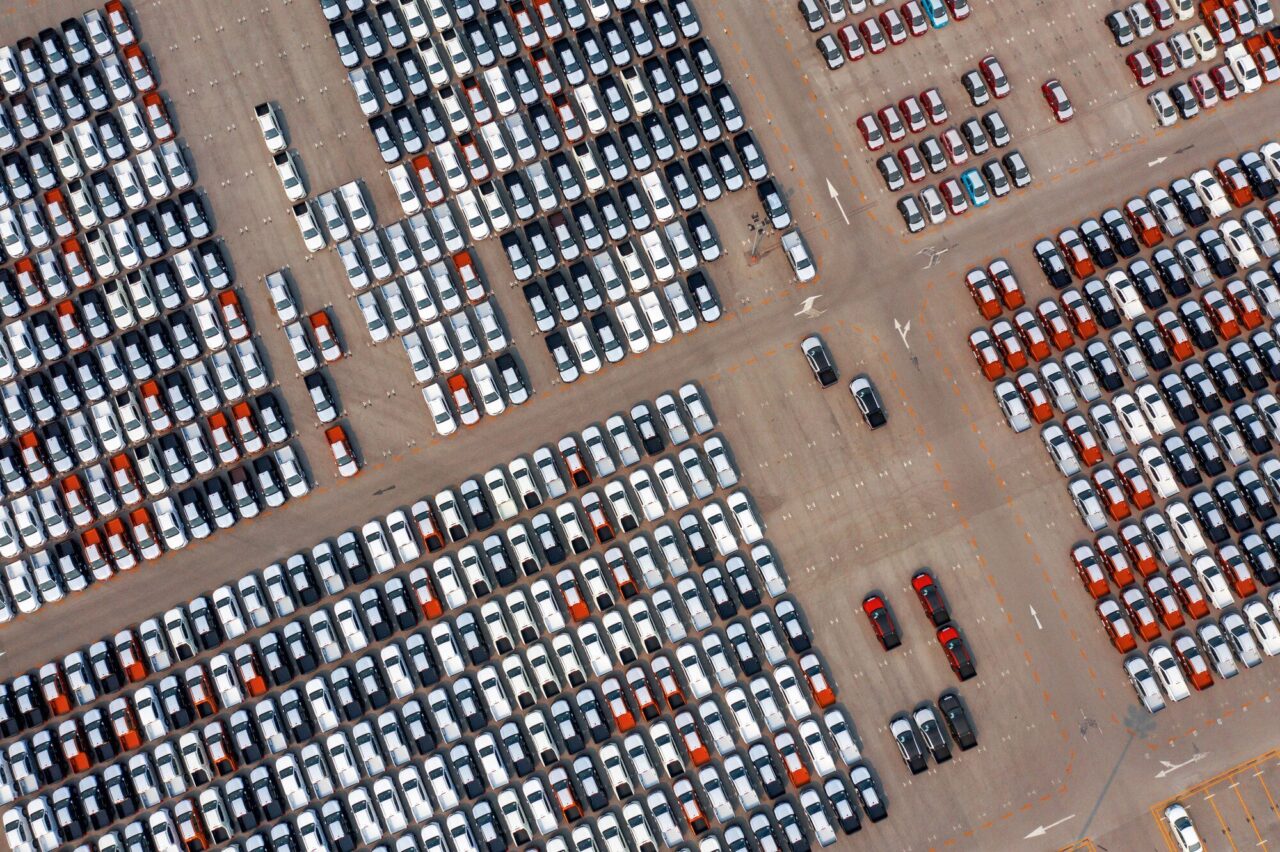
Imaginează-ți o firmă de distribuție cu 15-20 de mașini, fiecare făcând 40.000 de kilometri pe an. Managerul de flotă își petrece jumătate din timp programând revizii, schimbând anvelope, rezolvând daune mici la service-uri diferite. În acest caz, leasingul operațional, cu pachet full-service, poate scoate o parte bună din bătăile de cap din firmă.
Funcționează bine când:
- ai o flotă medie sau mare și rulaj intens
- nu vrei să blochezi bani în avansuri și achiziții
- contează să știi dinainte cât plătești lunar pe mașini
- nu ai oameni dedicați să gestioneze service, anvelope, RCA, CASCO
- schimbi mașinile des, la 3-5 ani, și nu te interesează revânzarea lor
Pentru o firmă mică de consultanță, cu două mașini folosite ocazional, situația poate fi inversă. Proprietatea asupra mașinii contează mai mult, rulajul este mic, iar costurile de service nu sunt atât de mari. Acolo, un leasing financiar, poate pe o durată mai mare, poate fi mai potrivit.
Decizia nu se ia doar uitându-te la ofertă, ci și la felul în care folosești mașinile, cât de mult timp pierzi cu ele și cât de important e pentru tine să ai mereu autoturisme noi în fața sediului.
Ce greșeli fac firmele când aleg finanțarea mașinilor
Prima greșeală, văzută des în practică, este obsesia pentru rata lunară cea mai mică. Se omit avansul, comisioanele, costurile neincluse și valoarea mașinii la ieșirea din flotă. Când aduni totul, „rata mică” nu mai arată atât de bine.
A doua greșeală este subestimarea numărului de kilometri. Mulți antreprenori pleacă de la un rulaj optimist, ca să obțină rată mai bună în leasing operațional, apoi ajung să plătească sume serioase pe kilometri suplimentari la final.
A treia zonă sensibilă sunt clauzele de predare: ce înseamnă „uzură normală”, cum se evaluează daunele, ce se întâmplă dacă vrei să închizi contractul mai devreme. Aici se rup de obicei relațiile dintre firme și finanțatori, nu la semnare.
Mai este și tentația de a amesteca nevoile personale cu cele ale firmei. Un antreprenor își ia prin firmă o mașină premium pentru uz propriu, pe leasing financiar, iar pentru flota de lucru alege operațional. Din exterior pare o combinație rezonabilă, dar în practică poți bloca bani acolo unde nu aduc niciun plus operațiunilor.
În general, decizia bună vine atunci când desenezi pe o foaie cum arată firma ta peste 4-5 ani și alegi varianta care se potrivește acelui scenariu, nu doar momentului de acum.
Întrebări frecvente
Ce durată de contract e obișnuită pentru leasingul auto al firmei?
În general, contractele sunt între 3 și 5 ani, în funcție de tipul de mașină și de rulajul anual estimat. Durata mai lungă înseamnă rate mai mici, dar și risc mai mare de reparații după ieșirea din garanție.
Pot deduce toate costurile cu leasingul mașinilor?
În multe cazuri, o parte importantă din rate și servicii este deductibilă, dar depinde de tipul de contract, de autoturisme și de modul în care sunt folosite. Verifică concret cu contabilul, pentru că regulile se pot schimba.
Merită să negociez condițiile de leasing pentru o flotă mică?
Da, de regulă poți obține condiții mai bune chiar și la 3-5 mașini, mai ales dacă le iei simultan și ai un istoric bun de plată. Merită să ceri două-trei oferte și să discuți deschis despre ce poți ajusta.
Decizia între leasing financiar și operațional nu e un test teoretic, ci o discuție despre bani, timp și nervi pe următorii ani. Dacă pui pe masă costul total, modul de utilizare și câtă grijă vrei să-ți asumi pentru flotă, răspunsul corect pentru firma ta devine, de obicei, destul de clar.
Acest articol are rol informativ și nu reprezintă consultanță financiară, fiscală sau juridică. Condițiile de leasing și tratamentul lor contabil diferă de la o firmă la alta, așa că verifică detaliile concrete cu un consultant financiar, cu banca sau cu contabilul tău înainte de a semna.